
永田町で衆議院解散の風が吹き始めると、兜町では決まって「選挙は買い」という相場格言が囁かれます。衆院解散から投開票日にかけて日経平均株価が上昇しやすいというアノマリーは、個人投資家から機関投資家まで広く知られる経験則の一つです。しかし、政治イベントを契機とした上昇トレンドは常に再現される絶対的な法則なのでしょうか。
解散総選挙に伴う株価の変動には、政権公約への期待感や海外投資家の売買動向、さらには選挙後の「出尽くし売り」や与党の議席数といった複雑な力学が深く関わっています。本稿では、歴代の総選挙における日経平均株価の推移や勝率データ、相場が急変する分岐点、銘柄選定の基準までを多角的に分析し、投資判断に役立つ客観的な事実を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:解散日から投開票日にかけての日経平均株価は、戦後の歴代データにおいて8割を超える極めて高い上昇確率(勝率)を記録している。
- 要点2:上昇の主因は新政権の大型経済対策や財政出動への先回り買いであり、特に短期筋を中心とした海外投資家の先物買い越しが強い推進力となる。
- 要点3:投開票後は「材料出尽くし」による反落や、与党過半数割れ等の政治的空白による急落シナリオも存在するため、買い時と利益確定のタイミング見極めが不可欠となる。
「選挙は買い」は本物か?衆院解散から投開票日における歴代勝率データ
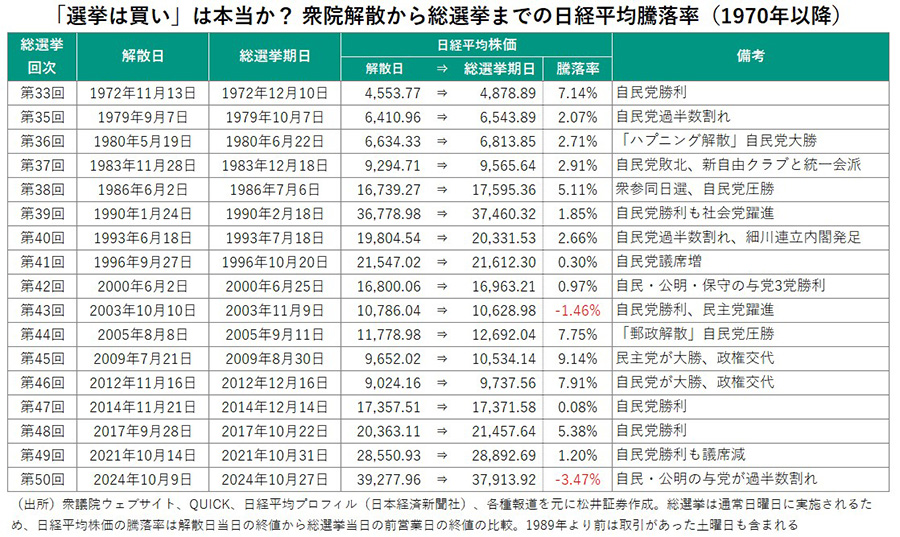
株式市場において「総選挙は買い」という言葉が語り継がれる背景には、歴代の相場データが示す圧倒的な実績が存在します。証券各社や市場分析機関が公表している戦後の衆院解散時データを検証すると、解散日から投開票日前日(または直前の立会日)までの日経平均株価の上昇率は8割以上の高勝率を誇っています。
とりわけ1969年以降の現代相場において、このアノマリーの再現性は非常に強固なものとして認識されてきました。解散によって現職の政治的対立に一定の区切りがつき、各党が有権者の支持を得るために掲げる減税、給付、公共投資、成長産業支援といった耳当たりの良い「景気浮揚策」が連日報道されることで、市場心理(センチメント)が急速に好転するためです。
一方で、過去の推移をつぶさに見ると、すべての解散総選挙で無条件に買いが成功したわけではありません。世界的な金融危機や突発的なショックと重なった局面、あるいは政権交代や連立崩壊による政策停滞が現実味を帯びた局面では、アノマリーに反して下落を記録した実例も確認されています。
【歴代総選挙データ】衆院解散から投開票日までの日経平均株価騰落率一覧
歴代の主要な衆議院解散総選挙において、日経平均株価が実際にどのように推移したのかを振り返ります。政治的テーマと市場の反応を比較することで、相場を押し上げた要因と下落を招いた例外ケースの境界線が明確になります。
| 解散日 / 通称 | 投開票日 | 解散時株価 → 投開票前日株価 | 騰落率 | 主な政治背景と相場の要因 |
|---|---|---|---|---|
| 2005年8月8日 (郵政解散) | 2005年9月11日 | 11,778円 → 12,692円 | +7.76% | 小泉純一郎首相による構造改革への強い信認と海外投資家の大規模な買い越し。 |
| 2009年7月21日 (追い込まれ解散) | 2009年8月30日 | 10,297円 → 10,534円 | +2.30% | リーマンショック後の調整局面。民主党への政権交代が濃厚視される中で小幅高。 |
| 2012年11月16日 (近いうち解散) | 2012年12月16日 | 8,664円 → 9,737円 | +12.38% | 自民党・安倍晋三総裁による大胆な金融緩和発言を起点に「アベノミクス相場」が始動。 |
| 2014年11月21日 (アベノミクス解散) | 2014年12月14日 | 17,357円 → 17,371円 | +0.08% | 消費増税延期と成長戦略の継続を争点化。直前に日銀の追加緩和があり高値圏で横ばい。 |
| 2017年9月28日 (国難突破解散) | 2017年10月22日 | 20,363円 → 21,457円 | +5.37% | 野党再編の混乱を突いた電撃解散。与党大勝観測を背景に日経平均が16連騰を記録。 |
| 2021年10月14日 (未来選択解散) | 2021年10月31日 | 28,550円 → 28,892円 | +1.20% | 岸田文雄内閣発足直後の短期決戦。「新しい資本主義」の財政出動期待が下値を支える。 |
| 2024年10月9日 (早期解散) | 2024年10月27日 | 39,277円 → 37,913円 | -3.47% | 与党過半数割れへの警戒感と先行き不透明感から、選挙期間中に大幅な売りが先行。 |
データが物語る通り、多くのケースで解散期間中はプラス圏を維持しています。しかし、2024年のように「与党の過半数維持が危ぶまれる」事態が現実味を帯びると、アノマリーを覆してマイナスに沈むリスクが顕在化します。
株価を動かす原動力:政権公約の買い材料と海外投資家の資金シフト
なぜ衆議院解散は株式相場にとってこれほど強力な追い風となるのでしょうか。その構造的理由は、「政権公約(マニフェスト)による経済対策期待」と「海外投資家の先物主導の買い」という2つの歯車が噛み合う点にあります。
選挙期間中、与野党はこぞって景気刺激策を打ち出します。補正予算の編成、インフラ整備、先端技術への補助金、子育て支援など、巨額の国家予算投入が確約されることで、株式市場では個別セクターへの業績拡大期待が急速に膨らみます。政策発表そのものが直接的な買い材料として機能する仕組みです。
さらに決定的な役割を果たすのが、日本株売買代金の過半を占める海外投資家(外国人投資家)の動向です。海外投資家は日本の政治動向を「政治的安定性の有無」と「政策推進スピード」の観点からシビアに評価します。衆院選によって強力な与党基盤が再構築されるとの見通しが立つと、グローバルなポートフォリオにおいて日本株のアンダーウェイト(保有比率引き下げ)を解消し、日経平均先物やTOPIX先物を一気に買い越す傾向が強まります。
選挙戦の序盤で大手メディアの世論調査が「与党優勢」を報じると、政策の継続性が担保されたと判断した海外マネーが一段と流入し、現物株全体を押し上げる好循環が生まれます。
勝率の裏に潜む2大落とし穴:投開票後の「出尽くし売り」と「過半数割れリスク」
「選挙は買い」という言葉だけを信じてエントリーした投資家が、手痛い損失を被る典型的なシナリオが2つ存在します。それが「投開票後の材料出尽くし売り」と「与党過半数割れによる政治的空白」です。
第1の落とし穴は、投開票日を通過した直後に訪れる値動きの反転です。解散から投開票日までの株価上昇は、将来の好材料を先回りして織り込む動きに過ぎません。そのため、選挙結果が事前の世論調査通りに「与党勝利」で着地した場合であっても、投資家の関心は即座に「選挙結果」から「実際の政策実行力」へと移ります。その結果、選挙期間中に買い上がっていた短期筋が利益確定売りに動き、投開票日の翌営業日以降に相場が急激に失速・反落する「出尽くし売り」が頻発します。
第2の落とし穴は、事前の予想を裏切って与党が過半数割れに追い込まれるシナリオです。ねじれ国会や少数与党政権への転落は、法案提出や予算成立の遅延、政策の妥協を招き、海外投資家が最も嫌気する「政治の機能不全」を引き起こします。政治不安を察知した海外ヘッジファンドが一斉に日本株の売り建てに転じれば、アノマリーの恩恵は完全に吹き飛び、相場は深い調整局面へと突入します。
選挙相場における銘柄選びの定石とエントリーの最適タイミング
衆院選に伴うボラティリティ(価格変動)を捉えて利益を狙う場合、場当たり的な売買ではなく、明確なテーマ性と時期に応じた戦略が求められます。
銘柄選定においては、各党の公約において共通項となりやすい政策テーマに資金が集まる傾向があります。具体的には以下のセクターが注目されます。
- 国策直結型銘柄:防衛費増額に伴う防衛・航空宇宙関連、エネルギー安全保障に関わる原子力・次世代再エネ関連。
- 財政出動恩恵銘柄:補正予算の執行に伴う建設・土木・インフラメンテナンス、国土強靱化関連株。
- 少子化対策・賃上げ関連銘柄:子育て支援サービス、リスキリング・人材派遣関連、内需拡大の恩恵を受ける外食・小売株。
- 大型主力株(インデックス寄与度高):海外投資家の先物買いに伴う裁定買いが入りやすい、時価総額の大きいTOPIXコア銘柄や半導体関連株。
そして最も重要なのが「買い時と売り時のタイミング設定」です。過去の検証上、最もパフォーマンスが高くなりやすいエントリーは「衆議院解散の観測報道が出た直後から正式解散が宣言された瞬間」です。この初期段階でポジションを構築し、投開票日の直前、あるいは情勢調査で与党優位が確定的に報じられた高値圏でポジションを徐々に縮小・利益確定するのが、出尽くし売りを回避する合理的なアプローチとされています。
【衆院解散株価】に関するよくある質問(FAQ)
Q1:衆院解散が決まったら、すぐに株を買えば誰でも儲かりますか?
A1:必ず儲かるわけではありません。過去のデータでは解散から投開票日にかけて8割前後の確率で上昇していますが、残り2割の確率で下落しています。特に米国市場の急変や地政学リスク、国内の政治情勢によってはマイナスとなる局面もあるため、相場環境全体のトレンドとリスク管理が不可欠です。
Q2:参議院選挙でも「選挙は買い」のアノマリーは通用しますか?
A2:参院選では衆院選ほど強力なアノマリーは確認されていません。衆院選は政権選択選挙であり、政権の信任や大型政策の打ち出しに直結しますが、参院選は政権交代が直接起きないため、相場へのインパクトや政策期待の熱量が相対的に小さくなる傾向があります。
Q3:投開票日を跨いでポジションを持ち続けるのは危険ですか?
A3:持ち越しのリスクは高くなります。選挙結果が事前の世論調査通りであっても「材料出尽くし」で売られるケースが多く、万が一与党が敗北や大幅議席減となった場合は窓を開けて急落する危険性があります。中長期投資でない短期トレーディングであれば、投開票日前に一度手仕舞うのが手堅い立ち回りです。
まとめ:今後の動向と失敗しないための判断基準
衆院解散から投開票日にかけて株価が上昇しやすいというアノマリーは、過去の歴史とデータに裏打ちされた客観的な傾向です。各党の景気刺激策に対する期待感と、政権基盤の安定を見込んだ海外投資家の先物買いは、相場を一気に押し上げる強力なモメンタムを生み出します。
しかし、アノマリーはあくまで過去の統計的傾向に過ぎず、将来の株価を100%保証するものではありません。特に「与党の過半数維持が危ぶまれる局面」や「投開票直後の出尽くし売り」に対する警戒を怠ると、予期せぬ下落に巻き込まれることになります。選挙相場に向き合う際は、目先の過熱感に流されることなく、世論調査の推移、海外投資家の売買動向、そして出口戦略を明確にした上で冷静な投資判断を下すことが肝要です。 (出典: 衆院 解散 株価(Yahoo!ニュース))
関連フォトギャラリー
衆院解散で株価はなぜ上がる?「選挙は買い」の勝率データと下落リスクを徹底解剖

衆院解散で株価はなぜ上がる?「選挙は買い」の勝率データと下落リスクを徹底解剖
