パートナーの財布から見覚えのない消費者金融の明細が出てきた、あるいは自宅に督促状が届いて初めて多額の債務を知ったという相談は後を絶ちません。信頼していた配偶者の隠れ借金が明るみに出た際、多くの人が直面するのが「借金を理由に離婚できるのか」「自分にも返済義務が及ぶのではないか」という切実な不安です。
夫婦関係の破綻に直面したとき、感情的に問い詰めるだけでは根本的な解決には至りません。法律上の返済義務の有無、マイナスの財産分与の扱い、連帯保証契約の実態を正確に整理し、生活を守るための具体的な手続きへ移ることが求められます。本稿では、法律の根拠に基づきながら、生活費や養育費の確保、さらには債務整理と離婚のどちらを先行させるべきかまで、客観的なファクトをもとに整理します。
📌 【この記事の重要ポイントまとめ】
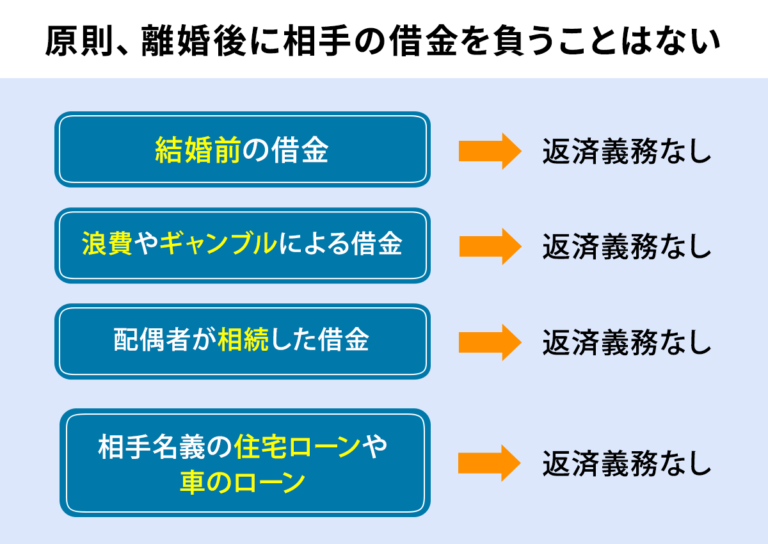
- 要点1:夫名義の借金は民法762条の夫婦別産制により原則として妻に返済義務はなく、ギャンブルや浪費による負債を背負う必要はありません。
- 要点2:協議離婚や調停離婚は合意があれば理由を問わず成立可能ですが、裁判離婚では借金による「婚姻を継続し難い重大な事由」の立証が鍵を握ります。
- 要点3:連帯保証人になっている場合は離婚後も免責されないため、事前に債務整理や名義変更の交渉など専門家を交えた対策が不可欠です。
【民法の基本原則】夫の借金に妻の返済義務はあるのか?
夫が背負った借金について、妻に返済義務が生じるかどうかは法律上明確に区分されています。日本の婚姻関係においては、民法第762条に規定されている「夫婦別産制」が基本原則です。これは、婚姻前から各自が有していた財産および婚姻中に自己の名で得た財産は、それぞれ個人の特有財産となるルールであり、負債についても名義人本人が単独で責任を負います。
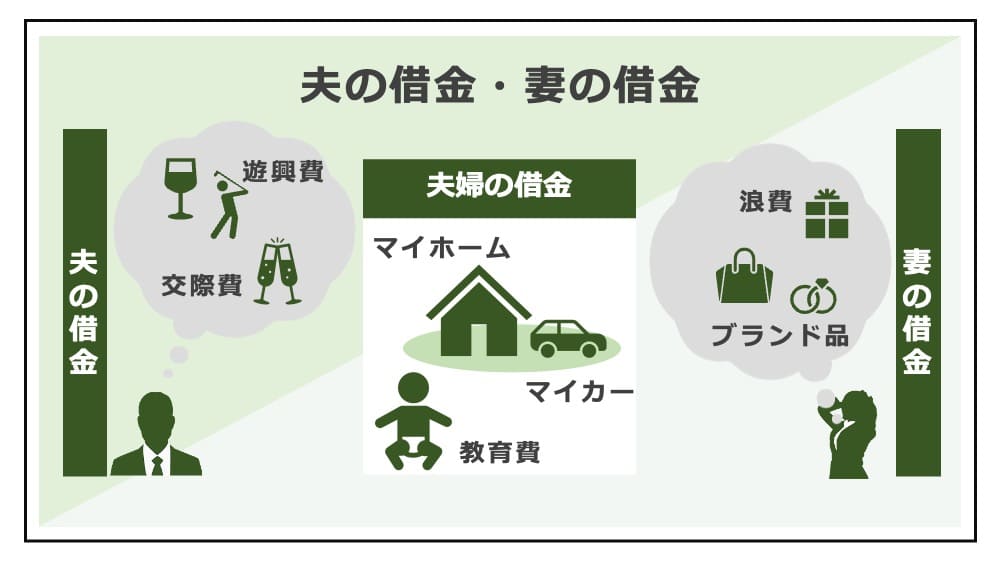
したがって、夫が個人的な趣味、ギャンブル、浪費、あるいは浮気相手への支出などのために無断で作った借金に関して、妻が代わりに支払う法律上の義務は一切存在しません。債権回収会社や金融機関から督促の連絡が入ったとしても、名義人以外の家族に対して返済を法的に強制することはできない仕組みになっています。
ただし、例外として注意しなければならないのが民法第761条に定められた「日常家事債務」です。日々の食費、光熱費、家賃、子どもの教育費や医療費など、夫婦共同生活を営む上で通常必要とされる支出のために生じた負債に関しては、夫婦が連帯して責任を負うと規定されています。使途が家庭生活の維持であったのか、それとも個人の逸脱した浪費であったのかを客観的な証拠で明確に切り分けることが重要です。
【離婚原因の法規】借金を理由に離婚は法的に認められるか
配偶者の借金問題を理由に離婚を進める場合、どの法的手続きを選択するかによってハードルの高さが異なります。夫婦双方が合意して届出を出す「協議離婚」や、家庭裁判所で調停委員を介して話し合う「調停離婚」であれば、離婚の理由が何であれ双方が合意に達しさえすれば離婚は法的に成立します。弁護士による法務実務の解説でも、相手が承諾すれば借金の使途や金額にかかわらず離婚は可能とされています。
合意が得られず「裁判離婚」へと進む場合は、民法第770条第1項各号に定められた法定離婚事由の存在が問われます。条文の中に「借金」という直接の文言はありませんが、第5号の「婚姻を継続し難い重大な事由」に該当するかどうかが争点となります。
裁判実務において単に少額の借金があるというだけでは直ちに認められない傾向があるものの、以下のような実態が立証されれば夫婦関係が破綻していると判断される可能性が高まります。
- 生活費を一切渡さず、家庭の蓄えを無断でギャンブルや過度な浪費につぎ込んでいた場合
- 消費者金融など多方面から借入を繰り返し、債権者からの督促で家庭生活が著しく平穏を欠いている場合
- 嘘を重ねて借金を隠し続け、注意や制止を無視して借金を増額させ信頼関係を完全に喪失させた場合
【財産分与・慰謝料・養育費】金銭トラブルの法的扱い対照表
離婚時には、プラスの財産だけでなく借金などのマイナスの財産をどのように清算するかが大きな問題となります。また、慰謝料請求や子どもの養育費についても、借金がある相手に対してどのように権利を確保すべきか正確な知識が不可欠です。法的な論点と実務上の扱いを整理した対照表は以下の通りです。
| 項目 | 借金がある場合の法的扱い | 実務上の注意点と対策 |
|---|---|---|
| 財産分与(個人的な借金) | 個人の負債は財産分与の対象外(特有財産) | ギャンブルや浪費による負債は名義人のみが背負い、配偶者の資産から差し引かれない |
| 財産分与(共同生活の借金) | プラス財産の総額から借金を控除して残額を折半 | 住宅ローンや生活費補填の借入は対象。資産全体が債務超過(マイナス)の場合は分与なし |
| 慰謝料請求 | 借金そのものに対する請求は原則不可 | 借金に伴う「不貞行為」「DV・モラハラ」「生活費不払(悪意の遺棄)」があれば請求可能 |
| 養育費 | 親としての扶養義務が優先されるため免除されない | 相手の借金や個人再生・自己破産に関わらず請求権は存続。公正証書の作成が必須 |
| 婚姻費用(別居中の生活費) | 別居期間中も双方の収入バランスに応じて分担義務あり | 夫が借金返済を理由に送金を拒否しても、法的な算定表に基づき請求が可能 |
借金がプラスの財産を上回るオーバーローンの場合、マイナスの財産そのものを配偶者に半分押し付けるような財産分与は法的に認められません。財産分与の対象となる財産総額がマイナスとなった場合は「分与額ゼロ」として処理されます。
【最重要警戒】連帯保証人のリスクと離婚時の契約解除
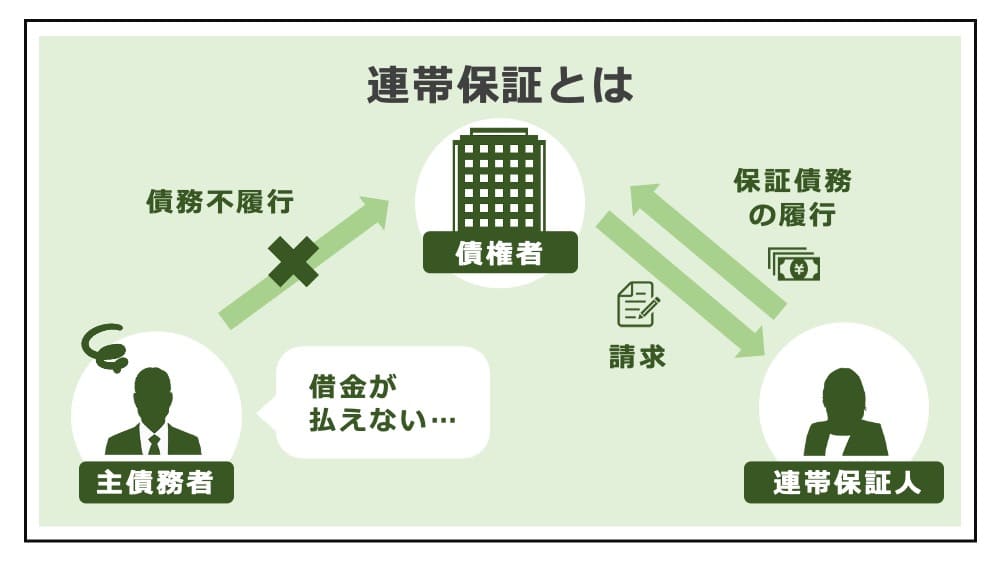
妻が最も警戒しなければならないのは、知らず知らずのうちに、あるいは頼み込まれて「連帯保証人」や「連帯債務者」に名を連ねてしまっているケースです。夫婦関係が破綻して戸籍上他人になったとしても、金融機関や貸金業者との間で結んだ保証契約は一切影響を受けません。離婚届を提出した翌日であっても、主債務者である元夫が返済を怠れば、金融機関は連帯保証人に対して残額の一括請求を行う法的な権利を有しています。
金融機関側からすれば、回収の担保として連帯保証人を確保しているため、単に「離婚したから」という私的な事情による保証人解除の申し出には原則として応じません。連帯保証人から外れるためには、以下のような極めて実務的な交渉や代替措置が必要となります。
- 十分な資力を持つ代わりの連帯保証人を立てる:義父母や親族など、金融機関が納得する返済能力を持つ人物への名義変更を打診する。
- 同等以上の価値を持つ物的担保を提供する:別の不動産や有価証券などを追加担保として差し入れることで解除を交渉する。
- 別枠のローンで借り換える:主債務者単独の名義で他社ローンを組み直し、現在の保証付き債務を全額完済させる。
- 資産を売却して一括清算する:住宅ローンの連帯保証人になっている場合、不動産を任意売却または通常売却してローンを完済する。
これらの交渉は主債務者の協力と金融機関の承諾が必須となるため、離婚成立後に元夫と音信不通になってからでは着手できません。必ず離婚届に判を押す前の協議段階で完結させる必要があります。
【戦略的ロードマップ】債務整理と離婚はどちらを先行させるべきか
配偶者に返済不能な規模の多額の負債がある場合、離婚の手続きと「債務整理(自己破産・個人再生・任意整理)」のタイミングをどちらを先にするかによって、手元に残る財産や手続きの負担が大きく変わります。状況に応じた優先順位の判断が重要です。
債務整理を先に進めるべきケース:
夫が自己破産や個人再生を予定している場合、離婚による財産分与を先に行うと、破産管財人から「財産隠し(詐害行為)」とみなされて分与財産を否認・回収されるリスクがあります。先に夫の債務整理を完了させて借金を法的に清算した上で、残った財産関係を整理して離婚協議に入れば、後から管財人や債権者から追及を受けるリスクを回避できます。
離婚を先に進めるべきケース:
夫に債務整理を行う意思が全くなく、借入を継続して家計を圧迫し続けている場合や、暴力・暴言を伴う場合は、財産保全よりも身の安全と家計の分離が最優先となります。速やかに別居と婚姻費用分担請求を行い、生活再建のために離婚を先行させることが賢明です。
【初動対応】隠れ借金が発覚した際に生活を守る5つの実践ステップ
督促状やカード明細などによって配偶者の借金が疑われた際、パニックになって不用意な行動を取ると事態が悪化します。冷静に生活基盤を確保するための実践的なステップは以下の通りです。
- 督促状や利用明細の証拠確保:借り入れ先、残高、借入開始日、利率が記載された書面やスマートフォンの画面を撮影し、客観的な証拠を記録します。
- 家計資産の物理的隔離:妻名義の預金通帳、印鑑、マイナンバーカードを厳重に管理し、夫が勝手に持ち出して担保や借入に利用できない状態を作ります。
- 肩代わり返済の絶対的拒否:「一度だけ助けてほしい」と懇願されても、妻側の預金から肩代わりしてはいけません。名義人本人の問題意識を麻痺させ、さらに債権者から実質的な返済窓口と認識される危険があります。
- 連帯保証人・ペアローンの契約状況確認:自宅の住宅ローンや事業資金の契約書を取り寄せ、自らが連帯保証人や連帯債務者になっていないかを厳密に確認します。
- 弁護士への早期法律相談:借金問題に強い弁護士に相談し、離婚条件の交渉と夫の債務整理の可否を並行してシミュレーションします。
【借金旦那離婚】に関するよくある質問(FAQ)
Q1:夫の親に借金の肩代わりや返済を法的に請求することはできますか?
A1:法的には請求できません。親であっても成人した子の借金を支払う法律上の義務はなく、親自身が連帯保証人になっていない限り法的な強制力はありません。ただし、親族間の話し合いによって親が任意で肩代わりに応じるケースは実務上存在します。
Q2:夫が自己破産した場合、養育費の支払いは免除されてしまいますか?
A2:免除されません。自己破産手続きにおいて、子どもの養育費請求権は「非免責債権」として法律上保護されています。破産決定後であっても、父親としての扶養義務に基づく養育費の支払い義務はそのまま残ります。
Q3:離婚協議中に勝手に預金を引き出されないための対策はありますか?
A3:共有名義や夫名義の口座に預けてある共有財産については、別居前に適正な生活資金として一部を妻名義口座へ移動させておく、または家庭裁判所へ「財産の処分禁止の仮処分」を申し立てるなどの法的手続きを検討します。
今後の動向と失敗しないための判断基準
配偶者の借金によって家庭が揺らぐ事態に直面したとき、最も避けなければならないのは「自分が我慢して返済を手伝えば元通りになる」と思い込んで事態を先送りすることです。依存症や計画性の欠如による借金は、本人が痛みを伴う法的手続きを経ない限り繰り返される傾向があります。
夫婦別産制の原則に基づき、自分の名義ではない借金には毅然として立ち向かい、返済義務を負わない境界線を保つことが自らの生活を守る第一歩となります。自らが連帯保証人になっていないか、共有財産の保全はどうなっているかを冷静に見極め、必要に応じて弁護士などの専門機関の知見を活用しながら、確実な再出発に向けた法的措置を選択することが求められます。 (出典: 借金 旦那 離婚(Yahoo!ニュース))
関連フォトギャラリー