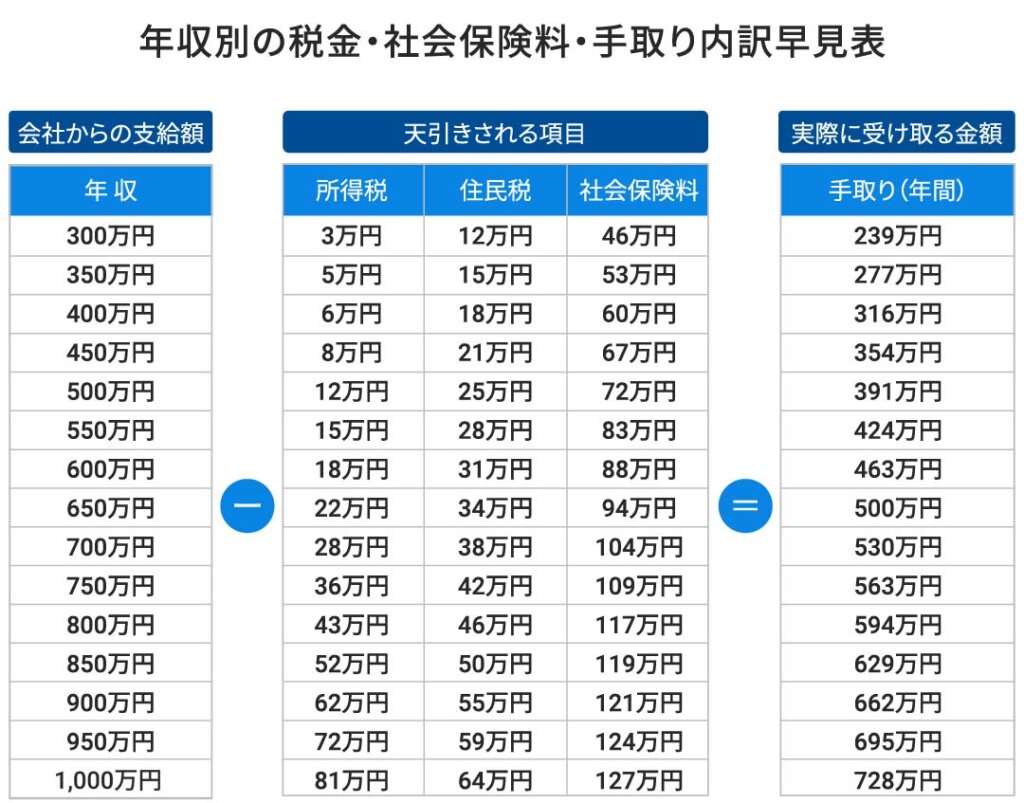
給与明細や源泉徴収票に記載される「年収560万円」という数字に対し、実際に口座へ振り込まれる金額とのギャップに戸惑う会社員は少なくありません。額面が500万円の大台を超えると税率や社会保険料の負担感も段階的に増すため、手元に残る可処分所得を正確に把握しておくことは家計管理や将来設計において不可欠です。
手取り年収の標準的な目安は約430万〜450万円であり、額面との差額として年間およそ110万〜130万円が控除されます。ボーナスなしの均等支給であれば月収手取り約36万円(年433万〜437万円前後)となる計算です。本稿では、最新の税制・社会保険料率を踏まえ、家族構成別のシミュレーションや貯金の実態、生活水準のリアルを客観的データに基づいて紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収560万円の実質手取り額は年間約430万〜450万円、月額換算で約36万円が標準的な手取り水準となる。
- 要点2:額面から差し引かれる差額は約110万〜130万円にのぼり、厚生年金・健康保険などの社会保険料が控除の大半を占める。
- 要点3:独身なら月10万円前後の貯蓄が可能だが、既婚子育て世帯では固定費の配分次第で家計管理の工夫が必須となる。
【結論】年収560万円の手取り額と月収・ボーナスの内訳シミュレーション
給与収入560万円における手取り額は、支給形態(毎月の基本給のみか、賞与が含まれるか)や年齢・扶養状況によって変動します。40歳未満・独身(扶養親族なし)をモデルケースとした場合、年間手取り額は約433万〜437万円程度に着地します。
賞与の有無によって毎月のキャッシュフローは大きく変化します。ボーナスなしで年俸制のように12分割されている場合、月収手取りは約36万円です。一方、夏冬合わせて年3ヶ月分のボーナスが支給される給与体系の場合、毎月の手取りは約28万円となり、ボーナス1回あたりの手取り額は約48万円(年間手取りボーナス約96万円)という配分になります。
給与所得控除や基礎控除が適用された後の課税標準額をもとに計算されるため、手取り率は額面の約77%〜78%前後に収束するのが一般的な構造です。
【控除の内訳】額面560万円から引かれる税金と社会保険料の構造
額面560万円から年間およそ120万円以上が差し引かれる理由は、税金(所得税・住民税)と公的社会保険料(健康保険・厚生年金・雇用保険)の二重控除にあります。特に社会保険料は給与全体の約15%(労使折半後の自己負担分)を占め、税金以上のインパクトを持ちます。
以下の試算表は、東京都内の健康保険組合(協会けんぽ基準)に加入する40歳未満・単身者の年間控除内訳を整理したものです。
| 控除項目 | 年間控除額(概算) | 算出の基準・主な特徴 |
|---|---|---|
| 健康保険料 | 約28万円 | 標準報酬月額に基づき労使折半(東京都協会けんぽ基準) |
| 厚生年金保険料 | 約51万円 | 一律18.3%を会社と折半負担(自己負担9.15%) |
| 雇用保険料 | 約3.4万円 | 一般事業の労働者負担率(給与総額に乗じて算出) |
| 社会保険料合計 | 約82.4万円 | 額面収入の約14.7%を占める最大の控除項目 |
| 所得税 | 約18万〜20万円 | 各種所得控除適用後の課税所得に応じた累進課税 |
| 住民税 | 約24万〜26万円 | 前年の課税所得に対し一律約10%(均等割含む) |
| 控除合計額 | 約125万〜128万円 | 額面560万円から差し引かれる年間総控除額 |
このように、所得税・住民税の合計(約42万〜46万円)に対し、社会保険料の自己負担額(約82万円)が倍近い負担となっています。40歳以上になるとさらに介護保険料が加算されるため、手取り額は年間で約2万〜3万円程度減少します。
【独身 vs 既婚】扶養控除で手取り年収はどう変わるか?
手取り額を左右する大きな要因が「人的控除」です。配偶者控除や配偶者特別控除、扶養控除の適用を受けることで課税所得が圧縮され、所得税および住民税の負担が軽くなります。
配偶者を扶養(配偶者の年間給与収入が一定額以下)に入れている場合、配偶者控除として所得税で38万円、住民税で33万円の控除が適用されます。これにより、独身・扶養なしの場合と比較して年間で約5万〜7万円程度手取り額が増加し、年換算手取りは約440万円台半ばとなります。
さらに16歳以上の子どもを扶養親族とする場合は一般扶養控除が上乗せされます。ただし、高校無償化などの各種公的給付や制度には世帯所得制限が設けられているケースもあるため、単に手取り額だけでなく世帯全体の実質的な可処分所得を見極める視点が必要です。
【生活水準の実態】年収560万円の家計簿と平均貯金額の割合
月額手取り約36万円というキャッシュフローは、独身生活においては十分な余裕をもたらします。家賃相場が手取りの4分の1から3分の1程度とされる基準に従えば、月額8万〜11万円台の賃貸物件を選択しても毎月8万〜10万円程度の貯蓄や投資資金を捻出可能です。
家計調査などの各種実態調査によると、この年収帯における単身世帯の年間貯蓄額は約80万〜120万円(手取りの20〜25%前後)が一般的な目安とされています。外食や趣味に相応の費用を投じても、破綻しにくいバランスを保てる所得水準です。
一方で、夫婦と子ども1〜2人の世帯で片働き(年収560万円一本)の場合、生活の景色は大きく変わります。住居費(住宅ローンや家賃)に10万〜12万円、食費に7万〜8万円、光熱費・通信費に4万円、教育費・養育費に3万〜5万円を充てると、手元に残るフリーキャッシュは極めてタイトになります。家族持ち世帯では計画的な固定費削減や配偶者のパート・共働きによる世帯年収の引き上げが貯蓄スピードを維持する鍵となります。
【統計比較】日本のサラリーマン全体における年収560万円の位置づけ
国税庁の民間給与実態統計調査などの公的データを参照すると、日本の給与所得者の平均給与は400万円台半ばで推移しています。年収560万円は全体平均を約100万円上回るポジションであり、全給与所得者の中で上位約30%前後の階層に位置づけられます。
性別・年代別で見ると、20代で到達するケースは専門職や成果報酬型営業などに限られますが、30代中盤から40代の男性会社員においては中核的なボリュームゾーンの一つです。決して極端な高所得層ではないものの、平均以上の安定した経済基盤を持つ層と言えます。
ただし、近年の物価上昇局面や社会保険料率の段階的な見直しを考慮すると、額面の伸びに対して手取りの実質購買力が横ばい傾向にある点には注意を払う必要があります。
【560万円手取り】に関するよくある質問(FAQ)
Q1:年収560万円の手取り額は月額いくらですか?
A1:ボーナスを含まない均等支給の場合、月額手取りは約36万円です。年2回のボーナス(計3ヶ月分)が支給される体系では、毎月の手取りは約28万円、ボーナス時の手取りが各約48万円(年2回で計約96万円)となります。
Q2:額面560万円から引かれる税金と社会保険料の合計はいくらですか?
A2:独身・40歳未満の基準で年間約125万〜130万円が控除されます。内訳は健康保険・厚生年金などの社会保険料が約82万円、所得税が約19万円、住民税が約25万円です。
Q3:年収560万円でマイホームの住宅ローンはいくらまで組めますか?
A3:無理のない返済負担率(手取りに対する年間返済額の割合を20〜25%程度)を目安にした場合、借入額は3,000万〜3,500万円程度が適正水準とされます。審査上は4,000万円以上借りられる場合もありますが、生活防衛費や将来の教育費を考慮した慎重な設計が推奨されます。
まとめ:可処分所得を最大化し賢く生活設計を立てる視点
年収560万円という水準は、額面だけを見るとゆとりがあるように思えますが、実際には約125万円超が控除され、自由に使える手取り年収は約430万〜450万円に着地します。給与が昇給しても税金や社会保険料の負担が増加するため、額面の上昇分がすべて手元に残るわけではありません。
手取り額を効果的に守るためには、iDeCo(個人型確定拠出年金)やふるさと納税などの公的な所得控除・税額控除制度を適切に活用することが実質的な節税対策となります。自身の生活スタイルと扶養環境に応じたリアルな可処分所得を把握し、過度な固定費の肥大化を防ぎながら堅実な貯蓄・運用計画を進めることが安定した家計基盤の構築につながります。 (出典: 560 万 手取り(Yahoo!ニュース))
関連フォトギャラリー


