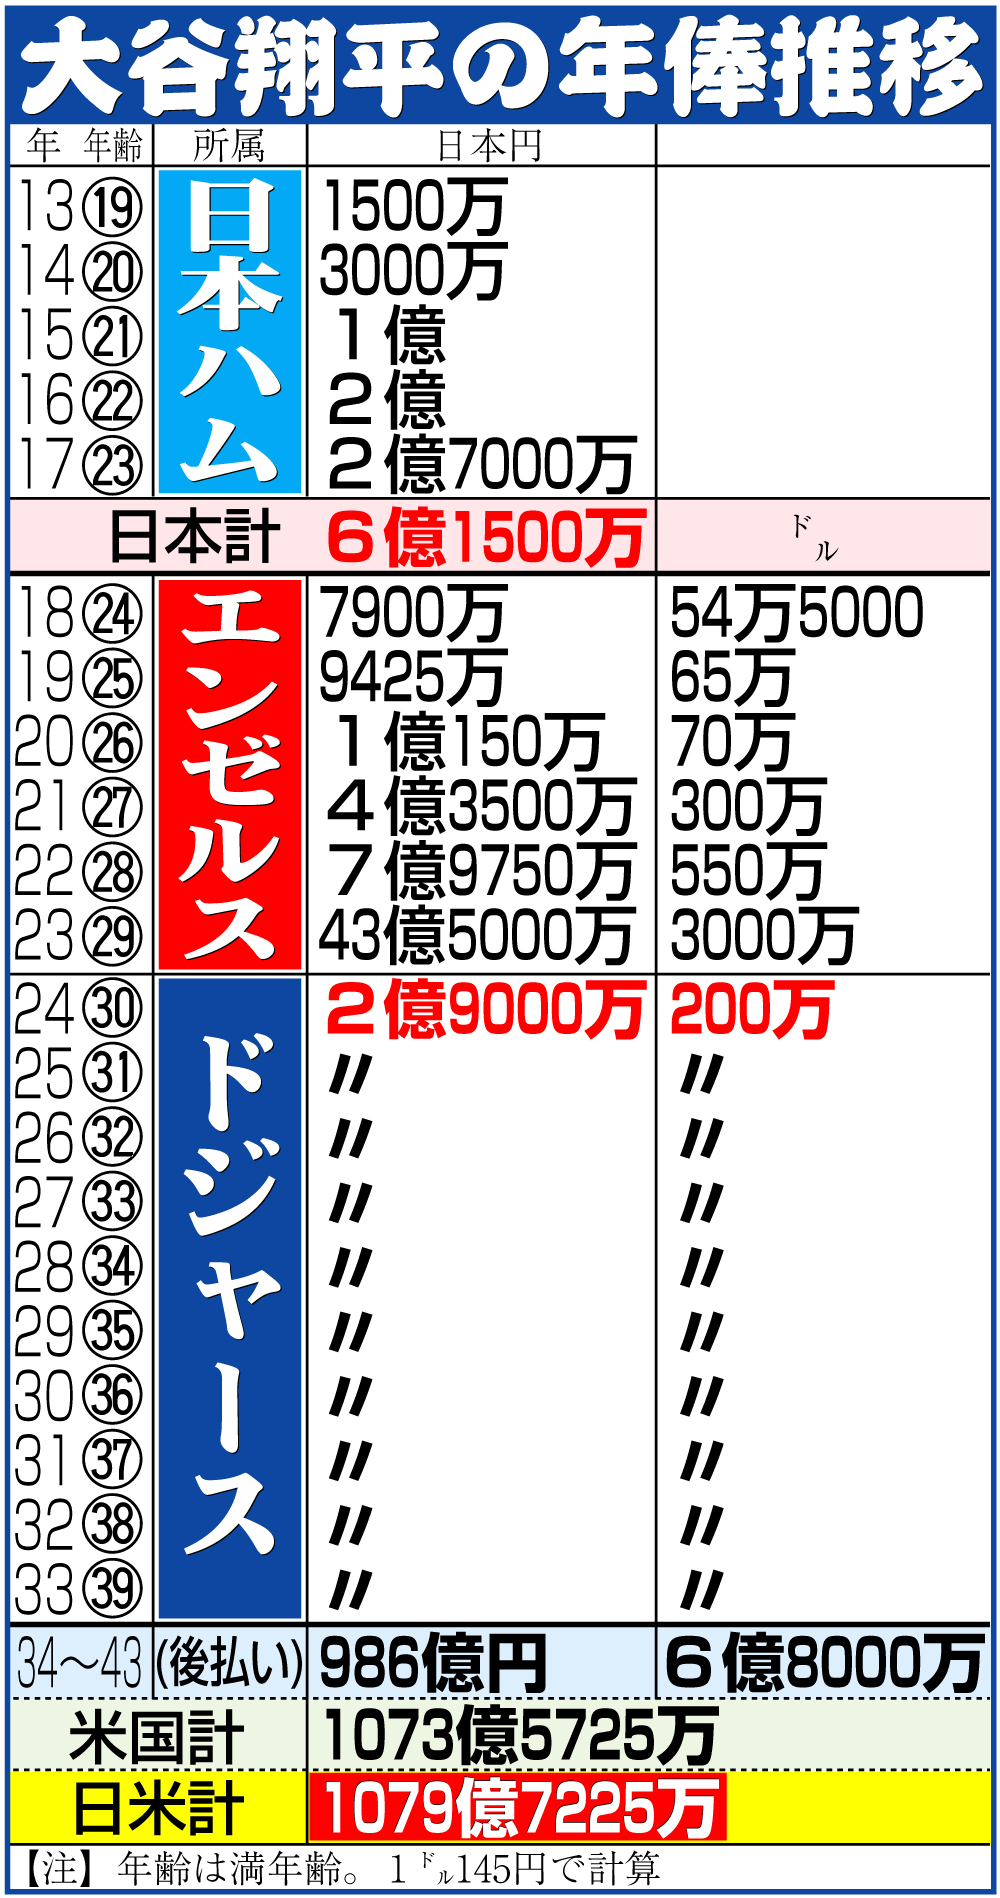
ロサンゼルス・ドジャースの年俸総額や補強戦略を巡る議論が、メジャーリーグ界隈でかつてないほどの注目を集めています。2024年のワールドシリーズでニューヨーク・ヤンキースを4勝1敗で下して世界一に輝いて以降も、球団はスター選手を次々と獲得し、球界屈指のメガバンク球団としての地位を確立しました。その中心にあるのが、大谷翔平選手が結んだ前代未聞の「97%後払い契約」と、それを巧みに活用した戦力均衡税(贅沢税)対策です。
一部のファンやメディアからは「実質的な抜け道ではないか」「資金力に物を言わせたルール破りではないか」といった疑問や批判の声も上がっています。しかし、労使協定の条項や財務データを客観的に検証すると、そこには極めて緻密なキャッシュフロー計算とリスクマネジメントが存在しています。本稿では、選手別年俸ランキングや贅沢税の計算式、ライバル球団との比較を通して、ドジャースの巨額年俸の実態と資金運用の深層を論理的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:大谷翔平の10年総額7億ドル契約は年額6,800万ドルが無利子後払いとなり、現在の実質手取りは年200万ドルに抑制されている。
- 要点2:贅沢税(CBT)計算上の年俸負担は約4,600万ドルと現在価値に圧縮され、球団は浮いた原資で山本由伸や後続の大型補強を実現した。
- 要点3:ヤンキースなど他球団を凌駕する総年俸を維持しつつも、将来の巨額支払い義務(ツケ)を抱えるハイリスク・ハイリターンな構造である。
【選手別ランキング】ドジャースの年俸総額と主力陣の内訳
近年のMLBにおけるドジャースの年俸総額は4億ドル超の規模に達し、全30球団の中でもトップクラスの数字を記録しています。しかし、単に「高額年俸の選手を並べている」だけではありません。ドジャースのロスター構成は、超長期契約で年平均単価(AAV)をコントロールする主力組、年俸調停権を持つ中堅実力派、そして最低保証年俸に近い若手有望株を効率よく組み合わせた設計が施されています。
実質的な年俸支払額(キャッシュベース)と、MLB機構が贅沢税算出に用いる年平均基準額(AAVベース)には大きな乖離があります。そのギャップを理解することが、ドジャースの財政構造を読み解く最大の鍵となります。
| 選手名 | ポジション | 契約総額・期間 | CBT計算上の年俸(AAV) | 契約の特徴・補強の狙い |
|---|---|---|---|---|
| 大谷 翔平 | 投手/DH | 10年総額7億ドル | 約4,600万ドル | 契約の約97%(6.8億ドル)が無利子後払い。実質年俸は200万ドル。 |
| 山本 由伸 | 投手 | 12年総額3億2,500万ドル | 約2,708万ドル | 投手としてMLB史上最高総額。ポスティング費用を含めエースとして長期固定。 |
| ムーキー・ベッツ | 内野/外野 | 12年総額3億6,500万ドル | 約3,042万ドル | こちらも約1億1,500万ドルの後払いを含む柔軟なペイロール設計。 |
| フレディ・フリーマン | 一塁手 | 6年総額1億6,200万ドル | 約2,700万ドル | 約5,700万ドルの後払い条項を組み込み、短期的な資金流出を緩和。 |
| タイラー・グラスノー | 投手 | 5年総額1億3,650万ドル | 約2,730万ドル | トレード獲得後に即座に延長契約を締結し、先発ローテーションを強固に整備。 |
表を見れば明らかなように、上位スター選手の大半が後払い(ディファード・マネー)条項を盛り込んでいます。これにより、球団が単年度に支払う実際のキャッシュアウトを極限まで抑え込み、同時に複数のメガディールを成立させる原動力を生み出しています。
【大谷翔平の契約】「97%後払い」の仕組みと贅沢税対策の真実
大谷翔平選手が結んだ10年総額7億ドル(当時の為替レートで約1,015億円)という天文学的な契約は、その約97%にあたる6億8,000万ドルが無利子で後払いに設定されたことで世界中に衝撃を与えました。大谷選手が在籍期間中に受け取る年俸はわずか200万ドル(約3億円)に留まり、残りの巨額資金は契約終了後の2034年から2043年にかけて分割で支払われます。
なぜこのような極端な設計が認められ、どのようなメリットを生むのでしょうか。最大の要因は、MLBの「競争バランス税(CBT:Competitive Balance Tax)」、通称「贅沢税」の算定ルールにあります。
MLBの労使協定では、将来支払われる後払い金についてはインフレ率や連邦準備制度の割引率(割引現在価値)を用いて現在価値に換算して計算されます。7億ドルを額面通り計上すれば年平均7,000万ドル(約105億円)がチーム年俸に加算されますが、現在価値計算を適用することで、贅沢税上のカウントは約4,600万ドル(約69億円)まで圧縮されます。これにより、球団は毎年およそ2,400万ドル分もの「贅沢税枠の空き」を合法的に作り出すことに成功しました。
【贅沢税(CBT)とは】ペナルティ課徴金とドラフトへの影響
MLBにはNFLやNBAのような厳格なサラリーキャップ(年俸上限)は存在しません。その代わりに導入されているのが、規定の基準額を超過した球団に累進的な課徴金を課す競争バランス税制度です。
贅沢税の基準額(2026年シーズン基準値は2億4,400万ドル)を超えた場合、超過年数に応じてペナルティ率が跳ね上がります。初めて超過した球団は超過分の20%ですが、2年連続で30%、3年連続以上となると50%の課徴金が課されます。さらに、基準額を大きく上回る第2・第3・第4の閾値(サーチャージ)を突破すると、最大で60%以上の追加税率が上乗せされるだけでなく、翌年のドラフト第1指名権が10順繰り下げられるという極めて重いスポーツ制裁が科されます。
ドジャースはこのペナルティを最小限に抑えつつ、かつチーム力を維持するために「後払いで現在価値を下げる」戦略を徹底しています。それでもなお毎年のように基準額を突破しているため、数十億円規模の課徴金をMLB機構に支払い続けていますが、大谷選手がもたらす広告収入やチケット売上、国際放映権ビジネスの収益がその税金を補填するサイクルを構築しています。
【ヤンキースとの比較】東西のメガ球団が示す補強資金と運用思想
ドジャースの年俸戦略を語る上で欠かせないのが、ニューヨーク・ヤンキースとの対比です。両チームはニューヨーク発祥の歴史的なライバル関係にあり、1958年にドジャースが西海岸ロサンゼルスへ移転して以降も、アメリカ本土の東西を代表するメガマーケット球団として激しい覇権争いを繰り広げてきました。ワールドシリーズでの通算対戦回数はMLB最多の12回を誇り、43年ぶりの激突となった2024年の頂上決戦ではドジャースが4勝1敗で軍配を上げました。
しかし、同じ金満球団と称されながらも、両者の資金投下モデルには明確な思想の違いが見られます。
- ヤンキースの運用思想:アーロン・ジャッジ選手をはじめとする伝統的な高額一括・標準的分割払いを中心とし、年平均単価(AAV)がそのまま贅沢税に重くのしかかる構造。そのため、一度の大型契約が将来のペイロールの硬直化を招きやすい傾向があります。
- ドジャースの運用思想:資産運用会社の金融工学をベースとした「キャッシュフローの平滑化」。将来支払う資金を専用ファンドで複利運用・積立しつつ、手元資金の流動性を高めて即戦力補強に再投資するアグレッシブなポートフォリオ経営を行っています。
ヤンキースが正攻法で伝統的な資金投入を続けるのに対し、ドジャースは金融工学的アプローチをチーム編成に持ち込むことで、戦力の最大化とリスク分散を高度に両立させています。
【プロの結論】ドジャース年俸モデルの死角と将来の支払いリスク
一見すると完全無欠に見えるドジャースの年俸モデルですが、当然ながらノーリスクではありません。最大の懸念事項は、2034年以降に訪れる「後払いの決済ラッシュ」です。
労使協定の規定により、球団は後払い契約を結んだ場合、その現在価値に相当する資金を毎年エスクロー口座などに積み立てることが義務付けられています。つまり、完全に支払いを先送りして手ぶらでいられるわけではなく、計画的な財務留保が求められます。さらに、選手が引退または退団した後も、年間数十億円単位のキャッシュが旧所属選手へ流出し続ける期間が10年以上続くことになります。
今後、米国の金利変動や地域放映権料バブルの崩壊、球団自体の観客動員力に陰りが見えた場合、この巨額の負債がチームの再建期に重荷となる可能性は否定できません。「今勝つために未来の支払いを担保に入れている」という本質を見落としてはなりません。
【ドジャース年俸】に関するよくある質問(FAQ)
Q1:大谷翔平の後払い契約はルール違反や不正ではないのですか?
A1:完全に合法です。MLBの現行労使協定(CBA)では、契約金の後払い割合や総額に上限が設けられておらず、労使間で合意があれば何%でも後払いに設定できます。他球団のオーナー陣から不公平だという不満の声が上がったことはありますが、規約上は何ら問題のない正当な契約です。
Q2:選手が後払いに同意するメリットは何ですか?節税になるのですか?
A2:選手側の最大の動機は「チームの勝利」です。自身の単年度年俸を抑えることで球団が他のスター選手を獲得しやすくなり、世界一を狙える環境が整います。また、引退後に税率の低い州や国へ移住して受け取る場合、カリフォルニア州のような極めて高い州所得税(最大13.3%)を合法的に回避・軽減できる税務上のメリットが生じる可能性も指摘されています。
Q3:ドジャースはなぜこれほど巨額の補強資金を用意できるのですか?
A3:地元ロサンゼルスの巨大な地域放映権契約(タイム・ワーナー・ケーブル/現スペクトラムとの25年総額83億ドル超のメガ契約)に加え、全米屈指のチケット販売数、そして大谷翔平選手や山本由伸投手の加入に伴う日本企業からの巨額スポンサー料やグッズ売上が球団の収益基盤を強固に押し上げているためです。
まとめ:今後の動向と失敗しないための判断基準
ドジャースの年俸戦略は、単なる「資金力に物を言わせた強奪」ではなく、緻密に練られた労使協定のルール活用と高度な財務ポートフォリオの結晶です。大谷翔平選手の異例の後払い契約によって生まれた贅沢税の余力は、山本由伸投手の獲得や継続的な戦力補強へと見事に還元され、黄金期を支える土台となりました。
一方で、2030年代以降に待ち受ける巨額の支払い債務は、球団経営における確固たるリスクとして存在し続けます。MLBの年俸総額や補強ニュースを見る際は、表面的な契約総額の大きさだけに目を奪われることなく、「キャッシュの実支払額」「贅沢税上の計算値(AAV)」「将来の繰延負担」という3つの視点から複眼的に分析することが、現代メジャーリーグの深層を理解するための確かな判断基準となります。 (出典: ドジャース 年俸(Yahoo!ニュース))
関連フォトギャラリー


