ある日突然、キャッシュカードが使えなくなり、給与の引き出しも光熱費の引き落としもストップしてしまう銀行口座の凍結トラブル。さらに深刻なのは、事態が1つの口座にとどまらず、他行を含めた新規口座開設の審査落ちが連鎖し、日常生活や社会生活が完全に麻痺してしまうケースです。
ネット上では「一度ブラックリストに載ると一生口座が作れないのか」「口座凍結リストには7年の時効があるのではないか」といった噂が飛び交っています。警察の捜査機関や預金保険機構が関与する口座凍結のデータベースは一体どのような仕組みで運用され、いつ抹消されるのか。法律実務の最新データと弁護士の知見をもとに、凍結口座名義人リストの実態と法的な解除ルートを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の「自動消滅する時効」は存在せず、いわゆる「7年説」は信用情報機関の保有期間や捜査終結に伴う実務上の目安に過ぎない。
- 要点2:預金保険機構の公告に基づく債権消滅手続には「60日以上」の権利行使届出期限があり、放置すると名義人リストに半永久的に残り続けるリスクがある。
- 要点3:警察の要請による全口座凍結であっても、関与否定の疎明や憲法13条の人格権を根拠とした情報抹消請求など、弁護士を通じた法的手続きで解決できる道が存在する。
口座凍結リストに「時効」は存在するのか?ネットの「7年説」を検証
結論から申し上げますと、いわゆる「凍結口座名義人リスト」において、一定年数が経過すれば法律上当然に記録が消えるという確定した消滅時効の規定は存在しません。借金であれば民法上の消滅時効が存在しますが、行政・警察機関や金融機関の間で共有される不正利用口座の情報管理は、債権管理とは法的位置づけが根本から異なるためです。
では、なぜネットや利用者の間で「7年でリストから消える」「7年経てば新規口座が作れるようになる」という説が広く囁かれているのでしょうか。その背景には、実務上の2つの要因が関係しています。
1つ目は、銀行業界や信用情報機関における事故情報の保有期間が慣例的におよそ5年〜7年と設定されているケースが多い点です。2つ目は、警察が振り込め詐欺やマネー・ローンダリングの疑いで銀行に凍結要請を出した事件について、公訴時効の完成や捜査の終結、関係者の処分決定までに要する期間が関係しています。法律事務所の公開事例でも、2017年頃に手続が開始された事案が数年を経て事件解決に伴いリストから削除され、新規口座が開設可能になった実例が報告されています。しかし、これは「時効で自動抹消された」のではなく、「事件の終結に伴い登録事由が消滅した結果」に過ぎません。放置したままでは7年を超えてもリストに掲載され続ける事例が確認されています。
闇金利用や名義貸しが招く連鎖凍結の仕組みと罰則
身に覚えがないにもかかわらず口座が凍結される典型的な引き金となっているのが、闇金(違法金融業者)からの借入や、副業・融資の担保と称して行われる口座の受け渡しです。
闇金業者は自らの足取りを隠すため、返済用口座として別の債務者の個人口座を指定する「客振り」と呼ばれる手口を多用します。これにより、利用者が単に借金の返済を受け取った・送金しただけでも、警察や詐欺被害者からは「闇金の共犯者・犯罪インフラの提供者」と識別され、一斉に通報されてしまいます。
さらに警戒すべきは、口座の売買や譲渡、いわゆる名義貸しの罰則です。犯罪による収益の移転防止に関する法律(犯収法)において、自分名義のキャッシュカードや通帳、ネットバンキングのログイン情報を他人に譲渡・貸与する行為は厳格に処罰されます。有償で売却した場合はもちろん、「後で返すと言われた」「担保として預けただけ」という口実であっても、1年以下の懲役もしくは100万円以下の罰金(業務として行った場合はより重い罪)が科され、名義人は即座に「不正利用口座名義人」としてマークされることになります。
振り込め詐欺救済法と預金保険機構の公告プロセス
金融機関が犯罪利用を察知した場合、または警察からの凍結要請を受理した場合、実務は犯罪利用預金口座等に係る資金による被害回復分配金の支払等に関する法律(振り込め詐欺救済法)に則って進められます。
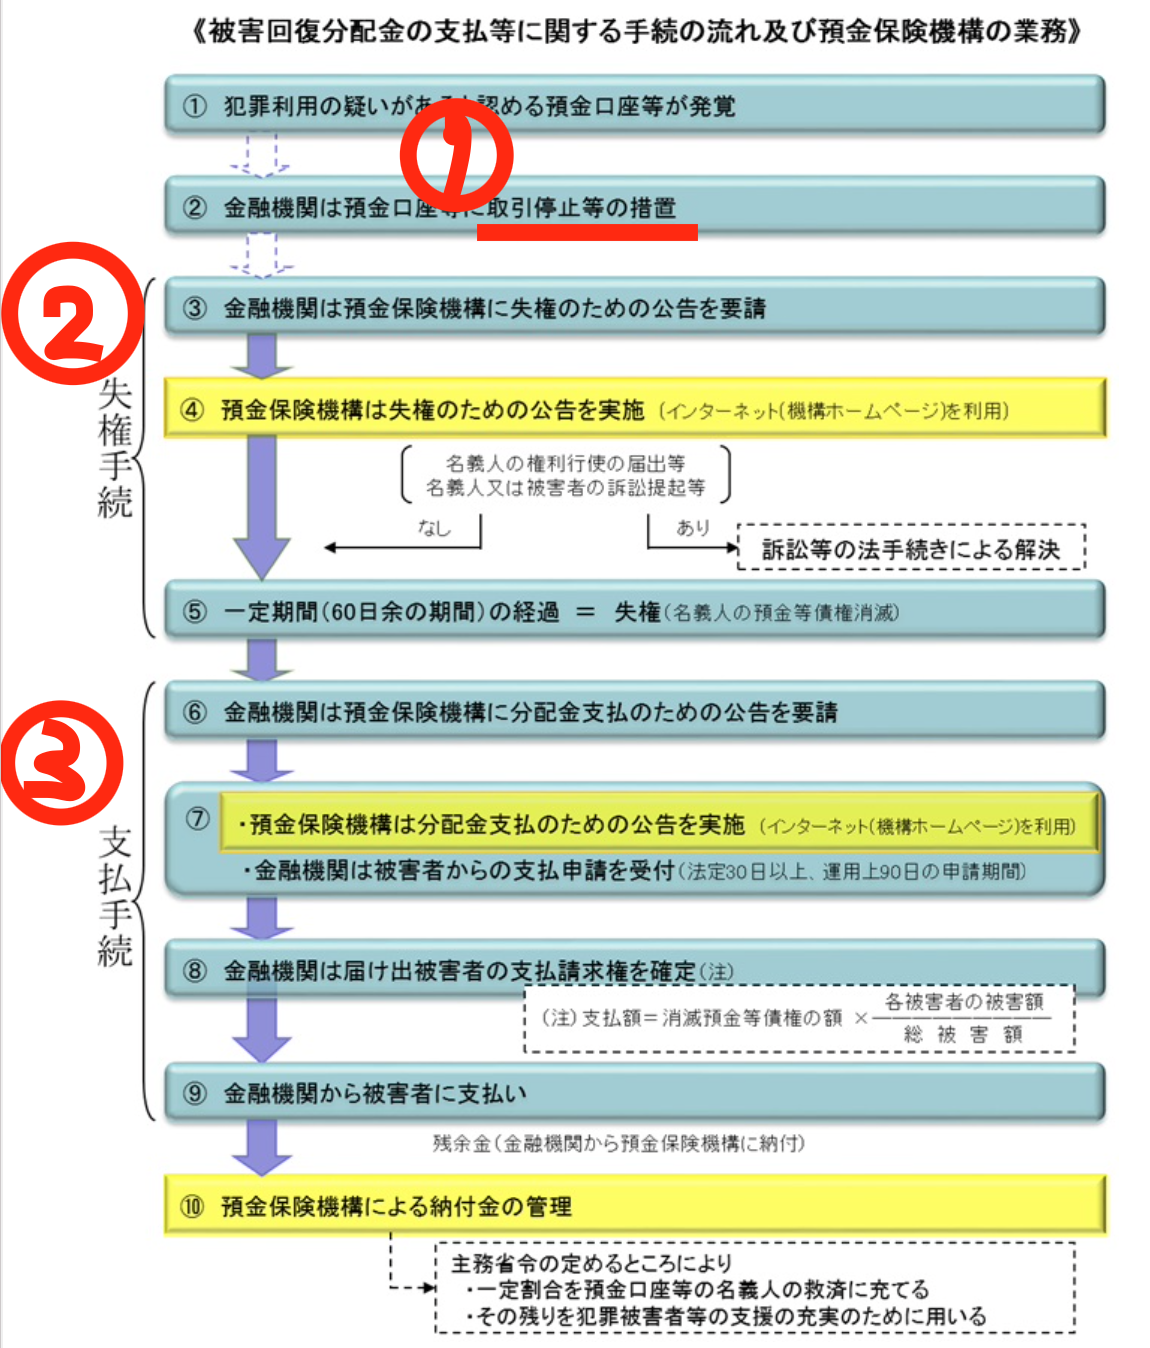
銀行は該当口座の取引を停止した後、預金保険機構へ対象口座の情報を通知し、預金保険機構の公式ウェブサイト上で公告が行われます。これが「預金等に係る債権消滅手続」の開始です。
| 段階・手続 | 管轄・実施主体 | 所要期間・期限 | 名義人が受ける影響・必要対応 |
|---|---|---|---|
| 口座の取引停止(凍結) | 各金融機関・警察の要請 | 即日(発覚時) | 預金の出金、給与振込、引落が全面停止する |
| 債権消滅手続の公告 | 預金保険機構 | 公告の翌日から60日以上 | 口座残高に対する権利を失わせるための公告期間 |
| 権利行使の届出 | 口座名義人 → 金融機関 | 公告期間内(60日以内厳守) | 預金債権を失わないための法的主張・異議申出 |
| 預金債権の消滅 | 預金保険機構・金融機関 | 届出がないまま期間経過時 | 口座残高を失い、犯罪被害者への分配原資となる |
| 凍結口座名義人リスト登録 | 全銀協・金融機関ネットワーク | 原則として長期(自動抹消なし) | 他行を含む全金融機関での口座開設審査落ちが継続 |
この表にある通り、最も重大な分岐点は公告の翌日から60日以上設定される「権利行使の届出」期間です。自宅宛てに届く銀行からの通知を「身に覚えがない詐欺だから」「怖いから」と放置してしまうと、所定の期間経過をもって預金債権そのものが消滅します。それだけでなく、「異議を唱えなかった=不正利用を認めた」とみなされ、凍結口座名義人リストへの登録が固定化してしまう重大なリスクを背負うことになります。
警察の判断による全口座凍結と新規口座開設の審査落ち実態
振り込め詐欺救済法の枠組みとは別に、さらに強力なのが警察の捜査判断による口座凍結です。警察が捜査令状や警察庁の要請要綱に基づき、特定の個人が利用する口座群を「犯罪インフラ」と判断した場合、問題となった口座だけでなく、同一名義人が保有するすべての銀行口座・ネット銀行口座が連鎖的に凍結されます。
警察判断で凍結が行われた場合、全銀協(全国銀行協会)等のネットワークを通じて「凍結口座名義人リスト」に同姓同名・生年月日・住所などの属性情報が共有されます。その結果として起きるのが、他行における新規口座開設の審査落ちです。
金融機関にはマネー・ローンダリング防止および反社会的勢力排除の厳格な義務が課されており、リストに一致する申請があった場合、理由を開示することなく機械的に審査で落とします。警察の捜査が継続している間は、銀行の窓口に抗議しても「総合的判断」と返答されるだけであり、個人の交渉によって解除を勝ち取ることは極めて困難です。警察署の担当窓口が凍結要請を取り下げない限り、日常生活に必要な生活口座を新たに1つ作ることすら許されない状況が続くことになります。
情報抹消と憲法13条の人格権!弁護士が挑む最新の解除方法
これまで「凍結口座名義人リスト」への登録は、行政庁や警察による単なる情報提供・事実行為に過ぎず、法的な抗告訴訟(処分の取消しを求める裁判)の対象にならないと見なされがちでした。しかし近年、法曹界においてその潮目が変わりつつあります。
現代社会において銀行口座を持てない状態は、給与の受取、賃貸契約、社会保障の給付すら阻まれることを意味し、実質的な「経済的市民権の剥奪」に等しい過酷な制裁となります。そのため、不当または過剰な口座凍結の継続に対しては、行政法上の比例原則の違反や、個人の尊厳・自己情報コントロール権を基礎とする人格権(憲法13条)に基づき、登録情報の抹消請求や地位保全を求める理論構成が確立されつつあります。
実際の弁護士による法的手続きでは、以下のステップで凍結解除とリスト抹消を同時に進めていきます。
第1に、警察署の捜査担当者に対する直接交渉と疎明資料の提出です。本人が詐欺組織の共犯ではなく、自身もアカウント悪用被害や副業詐欺の被害者であった事実(LINE等の通信履歴、契約書面、入出金明細)を論理的に提示し、口座凍結の維持が不当であることを示して凍結要請の解除通知を出させます。
第2に、預金保険機構の公告に対する「権利行使の届出」の代理提出です。公告期間(60日)内に正式な書面を提出することで、預金の没収を阻止し、口座が犯罪に直接供されたものではないことを法的に確定させます。
第3に、事件が不起訴や無実の証明によって解決した段階で、金融機関および関係機関に対して凍結口座名義人リストからの登録抹消要求を行います。近時の司法判断の流れを受け、不当な情報保持を続ければ違法な権利侵害となり得ることを法的根拠とともに通告することで、実務上のリスト抹消を引き出すことが可能です。
【口座凍結リスト時効】に関するよくある質問(FAQ)
Q1:口座凍結された場合、何年待てば自動的に名前がリストから消えますか?
A1:自動的に情報が消える「時効制度」はありません。ネット上で言われる7年という数字は、刑事事件の捜査終結や信用情報の保持期間が重なったケースに基づく俗説です。警察や銀行が登録事由の解消を確認しない限り、数年〜10年以上放置されて新規口座が開設できない事例も存在するため、待つのではなく法的な解消手続を行う必要があります。
Q2:預金保険機構から手紙が届いたのですが、放っておくとどうなりますか?
A2:公告の翌日から60日以上の届出期間を過ぎると、預金残高に対する権利が法律上完全に消滅(没収)し、被害回復給付金に充てられます。同時に不正利用の確定者として扱われ、他行を含む全金融機関でのブラックリスト登録が強固になってしまうため、届いた直後に専門の弁護士へ相談し「権利行使の届出」を出す必要があります。
Q3:凍結を解除するために弁護士へ依頼する費用や相談のタイミングはいつが良いですか?
A3:カードが停止した、あるいは銀行から通知が届いた段階で、1日も早く相談することが鉄則です。公告期間(60日)を過ぎると預金を取り戻す難易度が跳ね上がります。弁護士費用は事案の複雑さ(警察交渉の有無、被害回復手続の有無)により着手金・報酬金の幅がありますが、無料相談を受け付けている犯罪財産・口座凍結対応に強い法律事務所を選ぶことが推奨されます。
経済的市民権を取り戻すための初動判断
口座凍結トラブルにおいて最も危険なのは、「身に覚えがないからいつか誤解が解けるだろう」「7年ほど経てば時効で元に戻るだろう」という静観の姿勢です。現代の金融コンプライアンスにおいて、金融機関や捜査機関が名義人の立場を自発的に推し量ってリストを消してくれることは原則としてありません。
通知を無視すれば預金債権が消滅し、名義人は詐欺に関与した人物として公的・民間のデータベースに長期的に刻まれます。しかし、早期に客観的な証拠を揃え、比例原則や人格権を拠り所とした正式な法的主張を行えば、警察の凍結解除やリストからの抹消、そして新規口座の再開設への扉は確実に開かれます。異変に気付いたその瞬間の的確な初動対応こそが、生活基盤を守る最大の防壁となります。 (出典: 口座 凍結 リスト 時効(Yahoo!ニュース))
関連フォトギャラリー